

«Финансовый компас Сибири»: эксперты о том, что будет с деньгами, вкладами и недвижимостью в 2027 году
 14:03
 30.09.2026
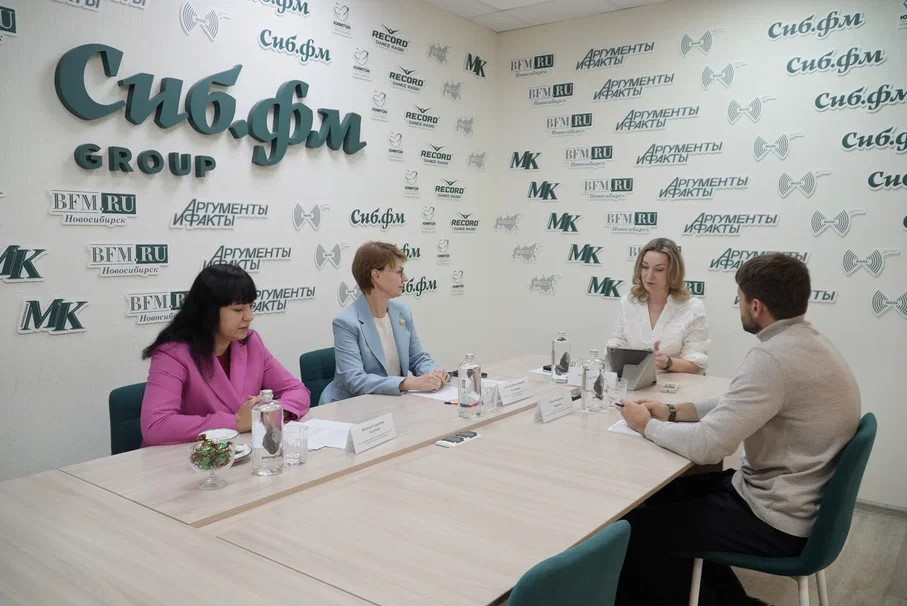
Тема инвестиций в последние пару лет превратилась в детектив с непредсказуемым сюжетом. Еще вчера классическая формула «купи квартиру и сдавай» казалась незыблемой, а сегодня эксперты все чаще говорят о том, что привычные шаблоны устарели. В пресс-центре Сиб.фм Групп собрались представители банковской сферы и академического сообщества, чтобы разобраться, куда же ветер дует в 2027 году и как частному инвестору не потерять свои сбережения.
Экономический фон: ждать ли чудес?
Разговор начался с фундаментальных вопросов. Илья Зырянов, старший преподаватель Института менеджмента и социальных коммуникаций НГПУ, был настроен сдержанно, отметив, что прогнозы — дело неблагодарное, и они меняются каждую неделю. Однако, несмотря на турбулентность, общий вектор понятен: высокая ключевая ставка сохранится, а инфляция останется выше целевых 4%. Экономика, по его словам, находится в фазе циклического охлаждения, и ждать радикальных перемен не стоит.
С этим согласилась и Наталья Голубева, исполнительный директор и управляющий филиалом Банка Уралсиб в Новосибирске. Она привела конкретные цифры, которые, по ее словам, близки к базовому сценарию Центробанка: рост ВВП в 2026 году ожидается на уровне 0,6%, инфляция — 6–7%, среднегодовая ключевая ставка на уровне 14%. В 2027 году картина несколько улучшится: ВВП вырастет выше 1,5 %, инфляция замедлится до 4,5%, а ключевая ставка снизится до 11%.
Отдельно Наталья Сергеевна обратила внимание на парадокс, который наблюдается прямо сейчас: ключевая ставка стоит на месте, но банки, тем не менее, начинают повышать ставки по вкладам. Это говорит о том, что рынок уже живет своей жизнью, учитывая не только решения регулятора, но и целый ряд других факторов.
Светлана Степанова, управляющий дополнительным офисом «Новосибирский» АКБ «Ланта-Банк» отметила, что многие показатели, характеризующие состояние экономики Новосибирской области, в текущем году показали негативную динамику, и это накладывает отпечаток на состояние ресурсной базы кредитных организаций. При этом в структуре пассивов новосибирской банковской системы две трети приходится на средства физических лиц, поэтому настроение жителей региона особенно важно для финансовой стабильности.
Битва инструментов: от синички до журавля
Обсуждая, куда вкладывать деньги, эксперты сошлись во мнении: сибиряки — народ консервативный. Светлана Владимировна привела статистику, что порядка 75% россиян хранят средства на банковских вкладах и накопительных счетах, живо реагируют на ставку: когда банки предлагают повышенный процент на короткие сроки, туда и уходит основной поток. Этот рынок очень эластичен, отметила она.
Наталья Голубева, в свою очередь, добавила, что уход клиентов с фондового рынка не произошел, но инструменты меняются. Активность перетекает в облигации, облигационные фонды и фонды денежного рынка. Особенно интересен тренд на золото. Несмотря на то, что эксперты рынка дают разные прогнозы по поводу перспектив этого актива, доходность металла с января по август составила более 17% годовых — сопоставимо с доходностью по вкладам в этот период. Кроме того, активно набирает популярность программа долгосрочных сбережений (ПДС), интерес к которой заметно вырос после перечисления первого софинансирования со стороны государства за взносы участников в прошлые периоды.
Светлана Степанова поддержала тему золота, но предостерегла от излишней горячности. По ее словам, драгоценные металлы — это инструмент для долгосрочных целей, например, как дополнительная подушка безопасности для пенсионеров. Если смотреть на трехлетнюю ретроспективу, золото выросло в 2,3 раза, а серебро — в три. Но краткосрочные просадки возможны, и покупать металл стоит, когда цена стабилизируется. При этом для вложений в драгоценные металлы можно использовать разные инструменты: монеты, слитки, счета.
Илья Зырянов предложил структурировать подход. Он напомнил о главном правиле: чем выше доходность, тем выше риск. Эксперт посоветовал не вкладываться в инструменты, которые не понимаешь, особенно в криптовалюту и производные инструменты. Для краткосрочных целей подойдут вклады и накопительные счета, для долгосрочных — облигации с фиксированным купоном (сейчас есть интересные выпуски под 13% годовых до 2036 года) и, возможно, акции. Но при этом он добавил, что лучшая инвестиция — это образование и новые навыки.
Недвижимость: сложный актив
Самый большой блок обсуждения касался недвижимости. Голубева Наталья отметила, рыночная ипотека остаётся дорогой — средневзвешенная ставка все еще выше 18%, что влияет на сдержанность спроса. Министерство финансов говорит о сокращении льготных программ или, как минимум изменении: доля госпрограмм должна опуститься с 90% до 25–30% к 2030 году. При этом на рынке заметно растет спрос на рефинансирование ипотеки — этот инструмент особенно актуален для тех, кто брал ипотеку в период пиковых ставок — снижение может дать заметную экономию.
Вместе с тем, эксперт отметила, что существуют рабочие инструменты: комбинированная ипотека и классическое рефинансирование. Например, доля рефинансирования в общем объеме выдачи уже превышает 70%.
Светлана Степанова добавила, что как инвестиция жилье сегодня малопривлекательно. Проблема в ликвидности, высоком пороге входа и рисках безопасности сделок. К тому же, чтобы сдавать квартиры, нужен особый склад характера. Если же квартира нужна для жизни, то брать ее можно и сейчас: банки предлагают инструменты безопасных расчетов через аккредитивы и эскроу-счета. При этом Наталья Голубева напомнила, что сегодня на вторичном рынке Новосибирска почти половина продавцов готова идти на уступки, а разрыв между ценой в объявлении и реальной сделкой может достигать 19%. До конца года, по ее мнению, это самое время для покупки, если вы настроены на инвестиции. А к середине 2027 года рыночные ставки по ипотеке могут опуститься до приемлемых 12–15%. Это приведет к тому, что инвестиции в жилье в Новосибирске снова начнут рассматриваться как альтернатива консервативным сбережениям — часть новосибирцев начнет забирать подешевевшие вклады и перенаправлять эти деньги в качестве первоначального взноса на покупку квартир.
Илья Зырянов же предостерег от необдуманных решений, если речь идет о личной квартире. Брать ипотеку, по его мнению, стоит только тогда, когда вы готовы пересмотреть свой образ жизни и принять обязательства.
Ошибки и безопасность
Завершающая часть дискуссии была посвящена ошибкам инвесторов. Илья Зырянов выделил три главные: покупка непонятных инструментов (например, криптовалют), инвестиции в высокорискованные облигации (число дефолтов за последние годы тревожит) и отсутствие диверсификации. Он также напомнил о необходимости «подушки безопасности» — запаса на 2–3 месяца расходов, который лучше хранить в ликвидных средствах.
Говоря о доверии к финансовым институтам, Светлана Степанова отметила, что за банкиров уже многое сделано: прозрачность отчетности, система страхования вкладов и жесткий надзор ЦБ. Голубева Наталья добавила, что клиенты стали обращать внимание на рейтинги и показатель достаточности капитала (Н1.0), что говорит о повышении финансовой грамотности.
Банки, в свою очередь, пытаются удержать клиентов интересными предложениями: сезонными вкладами со ставками выше рыночных, приветственными бонусами для новых клиентов и комбинированными продуктами, где вклад сочетается с ПДС или золотом.
В целом, как резюмировали участники, 2027 год требует от инвестора не следования шаблонам, а взвешенного подхода. Никто не обещает легких денег, но грамотное распределение активов и понимание своих целей позволят пройти этот период спокойно, сохранив и приумножив сбережения.
Выбор редакции